Korporatīvās dāvanas ar logotipu: cenas, termiņi un nodokļi Latvijā
Dāvanu dēlītis ar iededzinātu logotipu maksā no 16 līdz 35 eiro, komplekts no 38 līdz 72 eiro, un cenā jau ir 21 % PVN. Izgatavošana aizņem vienu līdz divas nedēļas. Ziemassvētku pasūtījumus pieņemam līdz 2026. gada 15. novembrim. Nodokļos dāvana darbiniekam un dāvana klientam ir divas atšķirīgas lietas.
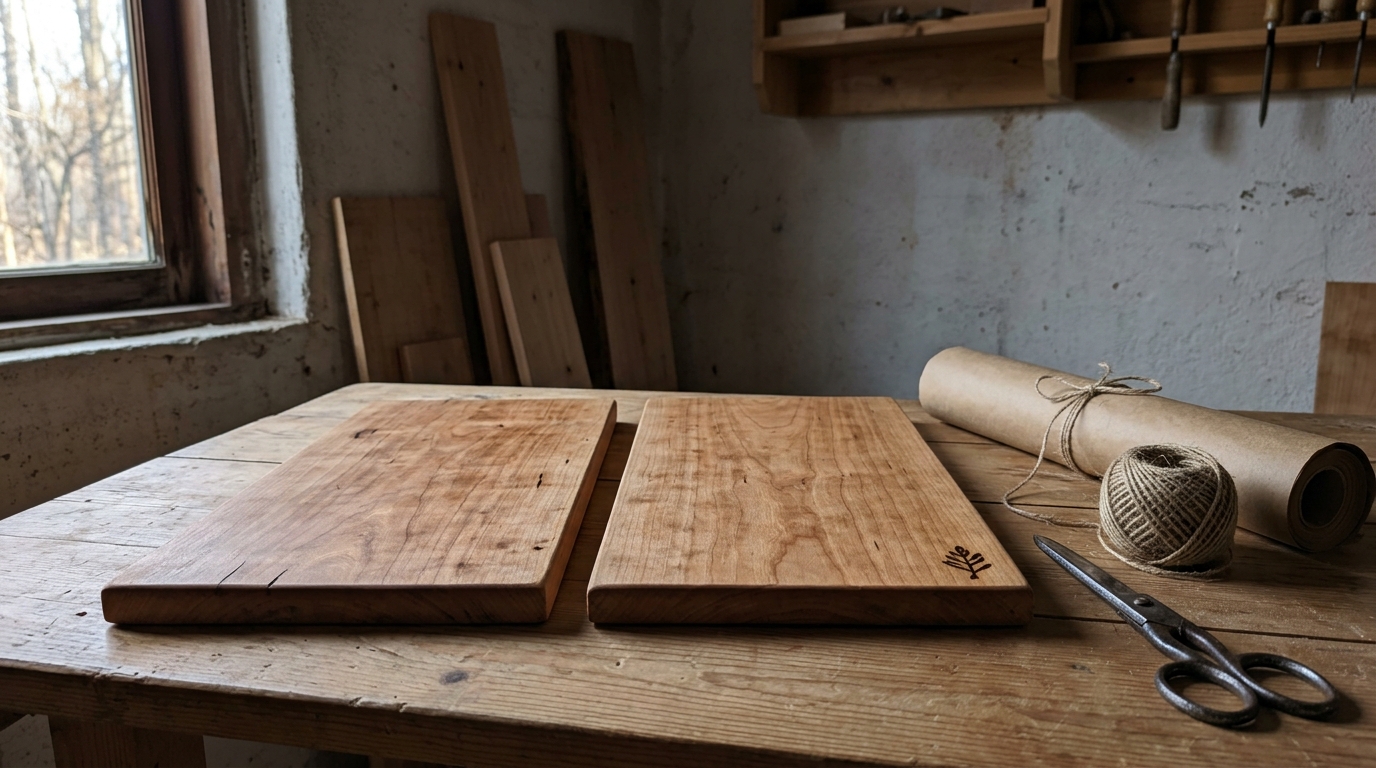
Cik maksā dēlītis ar iededzinātu logotipu
Dēlītis maksā 16, 24 vai 35 eiro atkarībā no izmēra. Divu dēlīšu komplekts maksā 38 vai 49 eiro, trīs dēlīšu komplekts 72 eiro. Visās cenās jau ir 21 % PVN, jo The Room Studio, SIA ir PVN maksātājs ar numuru LV40203758754.
Materiāls visiem izmēriem ir viens: eļļots ķirša koks, līmēts no šaurām līstēm. Biezums ir 28 mm visiem trim izmēriem. Logotipu iededzinām dēlītī pēc pasūtījuma, tas nav atsevišķa prece.
Piegāde uz Omniva pakomātu Latvijā maksā 3,50 eiro, un no 50 eiro pasūtījuma tā ir bez maksas. Trīs dēlīšu komplekts par 72 eiro šo slieksni pārkāpj. Komplektam par 49 eiro pietrūkst viena eiro.
| Izmērs | Gabarīti | Cena ar PVN |
|---|---|---|
| S | 200 × 250 × 28 mm | 16 € |
| M | 250 × 300 × 28 mm | 24 € |
| L | 300 × 400 × 28 mm | 35 € |
| Komplekts M un S | divi dēlīši | 38 € |
| Komplekts L un S | divi dēlīši | 49 € |
| Komplekts S, M un L | trīs dēlīši | 72 € |
Kad jāpasūta, lai dāvanas paspētu līdz Ziemassvētkiem
Izgatavošana aizņem vienu līdz divas nedēļas atkarībā no darbnīcas noslodzes. Ziemassvētku pasūtījumus pieņemam līdz 2026. gada 15. novembrim. Tas ir pasūtījuma datums, nevis saņemšanas datums.
Pie izgatavošanas termiņa jāpieskaita divas lietas. Pirmā ir laiks, kurā saskaņojam logotipa failu. Otrā ir piegāde līdz pakomātam. Tāpēc agrāks pasūtījums ir drošāks par pasūtījumu pēdējā nedēļā.
Piegādājam uz Omniva pakomātiem Latvijā. Sūtījumus uz Norvēģiju saskaņojam atsevišķi par katru pasūtījumu.
Dāvana darbiniekam un dāvana klientam: nodokļi atšķiras
Latvijā dāvanas nodokļus nosaka nevis dāvanas cena, bet saņēmējs. Dāvanu darbiniekam vērtē pēc likuma „Par iedzīvotāju ienākuma nodokli”. Dāvanu klientam vai sadarbības partnerim vērtē pēc Uzņēmumu ienākuma nodokļa likuma normām par reprezentācijas izdevumiem.
Nodokļu normas mainās. Zemāk minētās normas ir spēkā 2026. gada septembrī un der vispārīgai situācijai. Savu konkrēto gadījumu pārrunājiet ar savu grāmatvedi, nevis ar darbnīcu.
| Kritērijs | Dāvana darbiniekam | Dāvana klientam vai partnerim |
|---|---|---|
| Robeža | 100 € vienam darbiniekam taksācijas gadā | reprezentācijas un personāla ilgtspējas pasākumu izdevumi kopā līdz 5 % no iepriekšējā pārskata gada bruto darba samaksas |
| Kas notiek virs robežas | pārsniegums ir algota darba ienākums, no kura ietur 25,5 % un sociālās iemaksas | pārsniegums ir ar saimniecisko darbību nesaistīti izdevumi, par kuriem maksā uzņēmumu ienākuma nodokli |
| Vai jāzina, kurš saņēma | jā, dāvana vienmēr ir personificēta | līdz 20 € nav jāidentificē, virs 20 € ir jāidentificē (VID skaidrojums) |
| Logotips uz dāvanas | likumā atsevišķas normas par zīmolu nav | priekšmets ar komersanta zīmolu ir reprezentācijas izdevums |
| Uzņēmuma izdevumi | pielīdzināmi atlīdzībai, ar uzņēmumu ienākuma nodokli neapliek | reprezentācijas izdevumi, ja grāmatvedībā uzskaitīti atsevišķi |
| Norma | 9. panta pirmās daļas 32.1 punkts | 8. panta sestā daļa un 8. panta otrās daļas 7. punkts |
Dāvana darbiniekam: 100 eiro gadā bez nodokļa
Darba devēja dāvana nav apliekama ar nodokli, ja taksācijas gada laikā tā nepārsniedz 100 eiro. Tā nosaka likuma „Par iedzīvotāju ienākuma nodokli” 9. panta pirmās daļas 32.1 punkts. Tā ir gada robeža vienam darbiniekam, nevis vienas dāvanas cena.
Pārsniegumu Ministru kabineta noteikumu Nr. 899 18.3 punkta 3. apakšpunkts pieskaita algota darba ienākumam. Algas nodokļa likme no mēneša apliekamā ienākuma ir 25,5 %. To nosaka likuma 15. panta trešā daļa.
Sociālās iemaksas seko nodoklim. Obligāto iemaksu objekts ir visi algotā darbā aprēķinātie ienākumi, no kuriem jāietur iedzīvotāju ienākuma nodoklis. Tā nosaka likuma „Par valsts sociālo apdrošināšanu” 14. panta pirmā daļa. Tāpēc dāvanas daļa virs 100 eiro maksā vairāk nekā tikai savu cenu.
Praktiski tas nozīmē, ka jebkurš viens dēlītis vai komplekts no šī saraksta iekļaujas 100 eiro robežā. Saskaitīt vajag visas gada dāvanas vienam cilvēkam, arī pavasara un vasaras.
Likums atsevišķi min darba devēja piešķirtu apbalvojumu, kam nav atlīdzības nozīmes, bet ir morāla novērtējuma raksturs. Tas ir 9. panta pirmās daļas 32. punkts. Vai konkrēta dāvana atbilst šai normai, izlemj grāmatvedis.
Uzņēmuma izdevumus darbinieka dāvanai VID pielīdzina atlīdzībai par darba pienākumiem. Tāpēc tie ir saimnieciskās darbības izdevumi, un uzņēmumu ienākuma nodokli par tiem nemaksā. Tas attiecas gan uz daļu līdz 100 eiro, gan uz daļu virs tās.
Dāvana klientam vai partnerim: reprezentācijas izdevumi
Klientam dāvināts priekšmets ar uzņēmuma zīmolu ir reprezentācijas izdevums. Uzņēmumu ienākuma nodokļa likuma 8. panta sestās daļas 3. punkts pie reprezentācijas izdevumiem pieskaita mazvērtīgus priekšmetus, kuri satur komersanta zīmolu un tiek izplatīti, lai popularizētu nodokļa maksātāju.
Reprezentācijas izdevumus skaita kopā ar personāla ilgtspējas pasākumu izdevumiem. Kopā tie pārskata gadā drīkst sasniegt 5 % no iepriekšējā pārskata gada kopējās darba ņēmējiem aprēķinātās bruto darba samaksas, par kuru samaksātas sociālās iemaksas. Par pārsniegumu jāmaksā nodoklis. Tā nosaka 8. panta otrās daļas 7. punkts.
Likme ir 20 %, taču apliekamo bāzi pirms likmes piemērošanas dala ar koeficientu 0,8. No pārsnieguma summas nodoklis tādēļ sanāk 25 %. Tas izriet no likuma 3. panta pirmās daļas un 4. panta devītās daļas.
Atvieglojums strādā tikai tad, ja reprezentācijas izdevumus grāmatvedībā uzskaita atsevišķi no pārējiem izdevumiem. To prasa 8. panta trešā daļa. VID papildus skaidro, ka 5 % robežā ieskaita arī to PVN daļu, kura par šiem izdevumiem samaksāta un nav iekļauta priekšnodoklī.
VID skaidrojumā par reprezentācijas priekšmetiem klientiem ir robeža 20 eiro. Ja priekšmets ar zīmolu maksā mazāk, saņēmējs nav jāidentificē un nepiemēro ne iedzīvotāju, ne uzņēmumu ienākuma nodokli. Ja maksā vairāk un saņēmējs ir fiziska persona, piemēro iedzīvotāju ienākuma nodokli. Ja saņēmējs ir juridiska persona, uzņēmumu ienākuma nodokli nepiemēro. Ja saņēmēju neidentificē vispār, uzņēmumu ienākuma nodokli piemēro.
Šajā cenrādī zem 20 eiro ir tikai S izmērs par 16 eiro. M izmērs, L izmērs un visi komplekti ir virs robežas. Par tiem sarakstam ar saņēmējiem ir nodokļu nozīme, nevis tikai loģistikas nozīme.
Vai logotips uz dēlīša kaut ko maina nodokļos
Maina, un vairāk nekā izskatu. Priekšmets ar komersanta zīmolu nonāk reprezentācijas izdevumos. Dēlītis bez zīmola tur nenonāk un paliek parasta dāvana. Atšķirība ir grāmatvedībā, nevis dizainā.
Pievienotās vērtības nodokļa likumā ir jēdziens mazas vērtības dāvana. Tā ir prece vai pakalpojums, kuru nodod bez atlīdzības un kura vērtība bez nodokļa vienam cilvēkam kalendāra gadā nepārsniedz 15 eiro. Definīcijā ir izņēmums: tā neattiecas uz preci, kas attiecināma uz reklāmas vai reprezentācijas izdevumiem. To nosaka likuma 1. panta 10. punkts.
Tieši tāpēc dēlītis ar iededzinātu logotipu šajā definīcijā parasti neiekļaujas. S izmēra dēlītis maksā 16 eiro ar PVN, kas bez nodokļa ir aptuveni 13,22 eiro un pats par sevi 15 eiro robežā ietilptu. Logotips to padara par reprezentācijas priekšmetu, un izņēmums nostrādā.
Uzņēmumu ienākuma nodokļa likumā ir vēl viena robeža, proti, 70 eiro. Tā attiecas uz priekšmetiem ar komersanta zīmolu, kurus pievieno precei, lai veicinātu pieprasījumu pēc tās. Dāvana, ko pasniedz atsevišķi, nevis kā pielikumu pie preces, šai normai neatbilst. Norma ir 8. panta septītās daļas 2. punkts.
Likums nenosaka, cik eiro maksā mazvērtīgs priekšmets. Šo tukšumu praksē aizpilda VID skaidrojums ar savu 20 eiro robežu. Tāpēc tā ir VID nostāja, nevis likuma teksts, un tieši tāpēc to ir vērts pārrunāt ar grāmatvedi.
Ko iededzināta zīme atveido un ko neatveido
Iededzināšana dod vienu toni: tumšāku pārogļotu zīmi uz gaišāka koka. Zīmola krāsas tā neatveido. Vienkrāsains vektora logotips ar skaidrām kontūrām pārnesas labi. Pārejas un pusotoņi uz koka saplūst plankumā.
Matu plānas līnijas un ļoti sīks teksts ir otra riska vieta. Dedzinot zīmes mala nedaudz izplūst koka šķiedrā. Plānas līnijas tāpēc sabiezē, bet sīku burtu iekšējie caurumi aizpildās. Praksē logotipu vienkāršo: atstāj zīmi un nosaukumu, noņem sauklīti zem tā.
Konkrētus minimālos izmērus šeit nesaukšu, jo tie ir atkarīgi no iekārtas un no paša faila. Atsūtiet logotipu vektora formātā, un mēs pasakām, kas no tā izturēs dedzināšanu un ko vajag vienkāršot. Failu saskaņojam pirms izgatavošanas, nevis pēc tās.
Koks ir dabīgs materiāls. Tonis, zari un tekstūra katram dēlītim atšķiras, un tas nav defekts. Ja komplektu dāvina desmit cilvēkiem, desmit dēlīši nebūs identiski. Arī iededzinātā zīme uz dažāda blīvuma koksnes var izskatīties nedaudz atšķirīga.
Ko par jums izlemj saņēmējs, cena un kalendārs
Trīs lietas izlemj pašas, pirms jums ir izvēle. Pirmā ir saņēmējs, jo tieši viņš nosaka, kurš likums attiecas uz dāvanu. Otrā ir cena, jo 20 eiro robeža šķir divus dažādus VID scenārijus. Trešā ir datums.
Datums ir visstingrākais no trim. Izgatavošana ir viena līdz divas nedēļas, un Ziemassvētku pasūtījumus pieņemam līdz 15. novembrim. Kalendārs nedod pagarinājumu par papildu samaksu.
Ceturto lietu izlemj koks un fails kopā. Daudzkrāsainu logotipu ar smalkām pārejām neatveidos neviens dedzināšanas režīms. To vai nu vienkāršo, vai izvēlas citu dāvanu.
Atsūtiet logotipu vektora formātā un pasakiet, cik dāvanu vajag un kad. Mēs atbildam ar izmēru, cenu un konkrētu izgatavošanas termiņu.
Biežāk uzdotie jautājumi
Cik maksā dēlītis ar iededzinātu logotipu un piegāde?
S izmērs maksā 16 eiro, M izmērs 24 eiro, L izmērs 35 eiro. Divu dēlīšu komplekts maksā 38 vai 49 eiro, trīs dēlīšu komplekts 72 eiro. Cenā ir 21 % PVN. Piegāde uz Omniva pakomātu Latvijā maksā 3,50 eiro un no 50 eiro ir bez maksas.
Līdz kuram datumam pieņemat Ziemassvētku pasūtījumus?
Ziemassvētku dāvanu pasūtījumus pieņemam līdz 2026. gada 15. novembrim. Izgatavošana aizņem vienu līdz divas nedēļas atkarībā no darbnīcas noslodzes. Pie šī termiņa jāpieskaita logotipa faila saskaņošana un piegāde līdz pakomātam. Vēlāku pasūtījumu izpildi līdz svētkiem negarantējam.
Vai par dāvanu darbiniekam jāmaksā nodoklis?
Darba devēja dāvana līdz 100 eiro taksācijas gadā nav apliekama ar iedzīvotāju ienākuma nodokli. To nosaka likuma „Par iedzīvotāju ienākuma nodokli” 9. panta pirmās daļas 32.1 punkts. Daļu virs 100 eiro pieskaita algota darba ienākumam, un tai piemēro 25,5 % likmi un sociālās iemaksas.
Vai dāvanu klientam var attiecināt uz reprezentācijas izdevumiem?
Mazvērtīgus priekšmetus ar komersanta zīmolu, ko izplata uzņēmuma popularizēšanai, Uzņēmumu ienākuma nodokļa likuma 8. panta sestās daļas 3. punkts pieskaita reprezentācijas izdevumiem. Tie kopā ar personāla ilgtspējas pasākumu izdevumiem nedrīkst pārsniegt 5 % no iepriekšējā gada bruto darba samaksas. Uzskaitei jābūt atsevišķai.
Kādu logotipa failu vajag un ko iededzināšana neatveido?
Vajag vienkrāsainu vektora failu ar skaidrām kontūrām. Iededzināšana dod vienu toni, tāpēc zīmola krāsas, pārejas un pusotoņi nepārnesas. Matu plānas līnijas un ļoti sīks teksts dedzinot izplūst. Atsūtiet savu failu, un mēs pasakām, ko tajā vajag vienkāršot pirms izgatavošanas.
Avoti
- Darba devēja dāvana līdz 100 eiro taksācijas gadā nav apliekama ar nodokli (9. panta pirmās daļas 32.1 punkts); algas nodokļa likme 25,5 % (15. panta trešā daļa) — https://likumi.lv/ta/id/56880-par-iedzivotaju-ienakuma-nodokli (2026-09-18)
- Reprezentācijas izdevumu definīcija (8. panta sestā daļa), 5 % robeža (8. panta otrās daļas 7. punkts), atsevišķa uzskaite (8. panta trešā daļa), 70 eiro norma priekšmetiem pie preces (8. panta septītās daļas 2. punkts) — https://likumi.lv/ta/id/292700-uznemumu-ienakuma-nodokla-likums (2026-09-18)
- VID atbildes par reprezentācijas izdevumiem: 20 eiro robeža priekšmetiem ar zīmolu, saņēmēja identificēšana un darbinieka dāvanas pielīdzināšana atlīdzībai — https://www.vid.gov.lv/lv/par-komercsabiedribas-reprezentacijas-izdevumiem (2026-09-18)
- Mazas vērtības dāvana ir prece līdz 15 eiro bez nodokļa vienam cilvēkam kalendāra gadā, izņemot reklāmas un reprezentācijas izdevumus (1. panta 10. punkts, 7. panta pirmā daļa, 92. panta pirmās daļas 8. punkts) — https://likumi.lv/ta/id/253451-pievienotas-vertibas-nodokla-likums (2026-09-18)
- Darba devēja dāvanas un balvas darbiniekam pieskaita ar algas nodokli apliekamam ienākumam (18.3 punkta 3. apakšpunkts) — https://likumi.lv/ta/id/218825-likuma-par-iedzivotaju-ienakuma-nodokli-normu-piemerosanas-kartiba (2026-09-18)
- Obligāto iemaksu objekts ir visi algotā darbā aprēķinātie ienākumi, no kuriem jāietur iedzīvotāju ienākuma nodoklis (14. panta pirmā daļa) — https://likumi.lv/ta/id/45466-par-valsts-socialo-apdrosinasanu (2026-09-18)
- Gravēšanas tehnikas atšķirība: plānas līnijas apstrādā kā vektoru, aizpildītus laukumus un attēlus kā rastru — https://www.troteclaser.com/en/helpcenter/software/graphics-software/raster-engraving-vector-engraving (2026-09-18)