Корпоративные подарки с логотипом: цены, сроки и налоги в Латвии
Подарочная доска с выжженным логотипом стоит от 16 до 35 евро, набор — от 38 до 72 евро, и 21 % НДС уже в цене. На изготовление уходит одна-две недели. Заказы на рождественские подарки принимаем до 15 ноября 2026 года. В налогах подарок сотруднику и подарок клиенту — две разные истории.
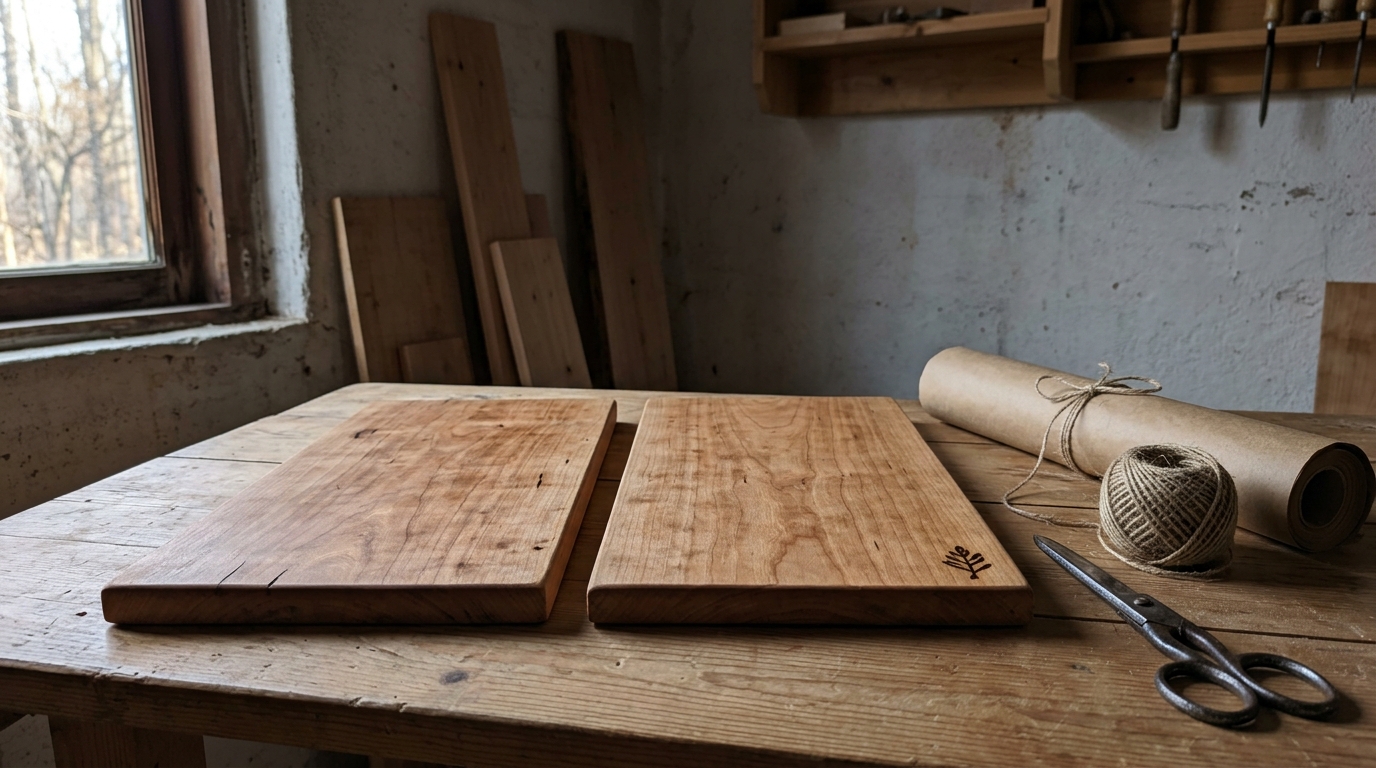
Сколько стоит доска с выжженным логотипом
Доска стоит 16, 24 или 35 евро в зависимости от размера. Набор из двух досок стоит 38 или 49 евро, набор из трёх — 72 евро. Во всех ценах уже сидит 21 % НДС: The Room Studio, SIA зарегистрирована плательщиком НДС под номером LV40203758754.
Материал у всех размеров один: промасленная вишня, склеенная из узких планок. Толщина у всех трёх размеров 28 мм. Логотип выжигаем по заказу, отдельным товаром он не идёт.
Доставка в пакомат Omniva по Латвии стоит 3,50 евро, а от 50 евро она бесплатная. Набор из трёх досок за 72 евро этот порог перешагивает. Набору за 49 евро до него не хватает одного евро.
| Размер | Габариты | Цена с НДС |
|---|---|---|
| S | 200 × 250 × 28 мм | 16 € |
| M | 250 × 300 × 28 мм | 24 € |
| L | 300 × 400 × 28 мм | 35 € |
| Набор M и S | две доски | 38 € |
| Набор L и S | две доски | 49 € |
| Набор S, M и L | три доски | 72 € |
Когда заказывать, чтобы подарки успели к Рождеству
На изготовление уходит одна-две недели, точнее — в зависимости от загрузки мастерской. Заказы на рождественские подарки принимаем до 15 ноября 2026 года. Это дата заказа, а не дата получения.
К сроку изготовления добавьте ещё две вещи. Первая — время на согласование файла с логотипом. Вторая — доставка до пакомата. Поэтому заказ в начале ноября спокойнее заказа в последнюю неделю.
Доставляем в пакоматы Omniva по Латвии. Отправку в Норвегию обсуждаем отдельно по каждому заказу.
Подарок сотруднику и подарок клиенту: налоги расходятся
В Латвии налог определяет не цена подарка, а получатель. Подарок сотруднику оценивают по закону «Par iedzīvotāju ienākuma nodokli». Подарок клиенту или партнёру — по нормам закона о подоходном налоге с предприятий, которые касаются представительских расходов.
Налоговые нормы меняются. Всё, что ниже, действует на сентябрь 2026 года и описывает общий случай. Свою конкретную ситуацию обсудите со своим бухгалтером, а не с мастерской.
| Критерий | Подарок сотруднику | Подарок клиенту или партнёру |
|---|---|---|
| Порог | 100 € на одного сотрудника за налоговый год | представительские расходы вместе с расходами на персонал — до 5 % от брутто-зарплат прошлого отчётного года |
| Что происходит выше порога | превышение становится зарплатным доходом: 25,5 % подоходного налога плюс социальные взносы | превышение считается расходом, не связанным с хозяйственной деятельностью, и облагается налогом с предприятий |
| Нужно ли знать получателя | да, подарок всегда персонифицирован | до 20 € называть не нужно, свыше 20 € нужно (разъяснение СГД) |
| Логотип на подарке | отдельной нормы про логотип в законе нет | предмет с логотипом компании относится к представительским расходам |
| Расходы компании | приравниваются к оплате труда, налогом с предприятий не облагаются | представительские расходы, если учтены в бухгалтерии отдельно |
| Норма | пункт 32.1 части первой статьи 9 | часть шестая статьи 8 и пункт 7 части второй статьи 8 |
Подарок сотруднику: 100 евро в год без налога
Подарок от работодателя не облагается налогом, если за налоговый год он не превышает 100 евро. Так говорит пункт 32.1 части первой статьи 9 закона «Par iedzīvotāju ienākuma nodokli». Это годовой порог на одного сотрудника, а не цена одного подарка.
Часть сверх 100 евро правила Кабинета министров № 899 относят к зарплатному доходу, это пункт 18.3, подпункт 3. Ставка зарплатного налога с месячного облагаемого дохода — 25,5 %, это часть третья статьи 15 того же закона.
Социальные взносы идут следом за налогом. Объект обязательных взносов — весь доход от наёмной работы, с которого удерживают подоходный налог. Так определяет часть первая статьи 14 закона «Par valsts sociālo apdrošināšanu». Поэтому часть подарка выше 100 евро обходится дороже своей цены.
На практике это значит, что любая одна доска или один набор из этого прайса в 100 евро укладываются. Складывать нужно все подарки одному человеку за год, включая весенние и летние.
Отдельно закон упоминает награду от работодателя, у которой нет характера вознаграждения, а есть характер моральной оценки. Это пункт 32 части первой статьи 9. Подходит ли конкретный подарок под эту норму, решает бухгалтер.
Расходы компании на подарок сотруднику СГД приравнивает к оплате за выполнение рабочих обязанностей. Значит, это расходы хозяйственной деятельности, и налог с предприятий на них не начисляют. Правило работает и для части до 100 евро, и для части сверх неё.
Подарок клиенту или партнёру: представительские расходы
Подаренный клиенту предмет с логотипом компании — представительский расход. Пункт 3 части шестой статьи 8 закона о подоходном налоге с предприятий прямо относит к ним недорогие предметы с логотипом коммерсанта, которые раздают, чтобы популяризировать плательщика налога.
Представительские расходы считают вместе с расходами на мероприятия для персонала. За отчётный год они могут доходить до 5 % от общей брутто-зарплаты работников за предыдущий год, с которой уплачены социальные взносы. С превышения платят налог. Это пункт 7 части второй статьи 8.
Ставка — 20 %, но перед её применением облагаемую базу делят на коэффициент 0,8. Поэтому с суммы превышения налог выходит 25 %. Это следует из части первой статьи 3 и части девятой статьи 4.
Льгота работает только тогда, когда представительские расходы учтены в бухгалтерии отдельно от прочих. Этого требует часть третья статьи 8. СГД дополнительно поясняет: в 5 % засчитывают и ту часть НДС, которую по этим расходам уплатили и не поставили к вычету.
В разъяснении СГД о представительских предметах для клиентов есть порог 20 евро. Если предмет с логотипом стоит меньше, получателя называть не нужно, и не применяют ни подоходный налог с населения, ни налог с предприятий. Если стоит больше и получатель — физическое лицо, применяют подоходный налог с населения. Если получатель — юридическое лицо, налог с предприятий не применяют. Если получателя не установили вовсе, налог с предприятий применяют.
В этом прайсе дешевле 20 евро только размер S за 16 евро. Размеры M и L и все наборы уже выше порога. Значит, список получателей нужен не только логистике, но и бухгалтерии.
Меняет ли логотип что-то в налогах
Меняет, и не только внешний вид. Предмет с логотипом коммерсанта попадает в представительские расходы. Доска без логотипа туда не попадает и остаётся обычным подарком. Разница живёт в бухгалтерии, а не в дизайне.
В законе о НДС есть понятие подарка малой стоимости. Это товар или услуга, которые передают без оплаты и стоимость которых без налога на одного человека за календарный год не превышает 15 евро. В самом определении сидит исключение: оно не распространяется на товар, который относится к расходам на рекламу или представительство. Это пункт 10 статьи 1.
Именно поэтому доска с выжженным логотипом в это определение обычно не попадает. Размер S стоит 16 евро с НДС, то есть около 13,22 евро без налога, и сам по себе в 15 евро уложился бы. Но логотип превращает его в представительский предмет, и исключение срабатывает.
В законе о налоге с предприятий есть ещё один порог — 70 евро. Он касается предметов с логотипом коммерсанта, которые прикладывают к товару, чтобы поднять спрос на этот товар. Подарок, который вручают сам по себе, а не в довесок к покупке, под эту норму не подходит. Норма — пункт 2 части седьмой статьи 8.
Сколько евро стоит «недорогой предмет», закон не говорит. Эту пустоту на практике закрывает разъяснение СГД со своими 20 евро. То есть это позиция службы, а не текст закона, и именно поэтому её стоит проговорить с бухгалтером.
Что выжигание передаёт, а что нет
Выжигание даёт один тон: тёмный обугленный след на более светлом дереве. Фирменные цвета оно не передаёт. Одноцветный векторный логотип с чёткими контурами переносится хорошо. Градиенты и полутона на дереве сливаются в пятно.
Второе слабое место — волосяные линии и очень мелкий текст. При выжигании край следа немного расходится по волокну. Тонкие линии из-за этого толстеют, а внутренние просветы мелких букв затекают. На практике логотип упрощают: оставляют знак и название, убирают слоган под ним.
Конкретных минимальных размеров здесь не назовём: они зависят от оборудования и от самого файла. Пришлите логотип в векторе, и мы скажем, что из него переживёт выжигание, а что придётся упростить. Файл согласуем до изготовления, а не после.
Дерево — живой материал. Тон, сучки и рисунок волокна у каждой доски свои, и это не брак. Если набор дарят десяти людям, десять досок одинаковыми не будут. Выжженный знак на древесине разной плотности тоже может выглядеть немного по-разному.
Что за вас решают получатель, цена и календарь
Три вещи решаются раньше, чем у вас появляется выбор. Первая — получатель: именно он определяет, какой закон применяют к подарку. Вторая — цена, потому что порог в 20 евро разводит два разных сценария СГД. Третья — дата.
Дата самая жёсткая из трёх. Изготовление занимает одну-две недели, а заказы на Рождество принимаем до 15 ноября. Календарь не продаёт отсрочку за доплату.
Четвёртое решают дерево и файл вместе. Многоцветный логотип с тонкими переходами не передаст ни один режим выжигания. Его либо упрощают, либо выбирают другой подарок.
Пришлите логотип в векторе и скажите, сколько подарков нужно и к какому числу. Мы ответим размером, ценой и конкретным сроком изготовления.
Частые вопросы
Сколько стоит доска с выжженным логотипом и доставка?
Размер S стоит 16 евро, размер M — 24 евро, размер L — 35 евро. Набор из двух досок стоит 38 или 49 евро, набор из трёх — 72 евро. НДС 21 % уже в цене. Доставка в пакомат Omniva по Латвии стоит 3,50 евро, а от 50 евро она бесплатная.
До какого числа вы принимаете заказы на рождественские подарки?
Заказы на рождественские подарки принимаем до 15 ноября 2026 года. На изготовление уходит одна-две недели в зависимости от загрузки мастерской. К этому сроку добавьте согласование файла с логотипом и доставку до пакомата. Более поздние заказы к праздникам не гарантируем.
Нужно ли платить налог с подарка сотруднику?
Подарок от работодателя до 100 евро за налоговый год подоходным налогом не облагается. Так говорит пункт 32.1 части первой статьи 9 закона «Par iedzīvotāju ienākuma nodokli». Часть сверх 100 евро относят к зарплатному доходу, применяют ставку 25,5 % и начисляют социальные взносы.
Можно ли отнести подарок клиенту на представительские расходы?
Недорогие предметы с логотипом коммерсанта, которые раздают ради продвижения компании, пункт 3 части шестой статьи 8 закона о налоге с предприятий относит к представительским расходам. Вместе с расходами на мероприятия для персонала они не должны превышать 5 % от брутто-зарплат прошлого года. Учёт должен быть отдельным.
Какой файл логотипа нужен и что выжигание не передаёт?
Нужен одноцветный векторный файл с чёткими контурами. Выжигание даёт один тон, поэтому фирменные цвета, градиенты и полутона не переносятся. Волосяные линии и очень мелкий текст при выжигании расплываются. Пришлите свой файл, и мы скажем, что в нём упростить до изготовления.
Источники
- Подарок работодателя до 100 евро за налоговый год налогом не облагается (пункт 32.1 части первой статьи 9); ставка зарплатного налога 25,5 % (часть третья статьи 15) — https://likumi.lv/ta/id/56880-par-iedzivotaju-ienakuma-nodokli (2026-09-18)
- Определение представительских расходов (часть шестая статьи 8), порог 5 % (пункт 7 части второй статьи 8), отдельный учёт (часть третья статьи 8), норма про 70 евро для предметов при товаре (пункт 2 части седьмой статьи 8) — https://likumi.lv/ta/id/292700-uznemumu-ienakuma-nodokla-likums (2026-09-18)
- Ответы СГД о представительских расходах: порог 20 евро для предметов с логотипом, установление получателя и приравнивание подарка сотруднику к оплате труда — https://www.vid.gov.lv/lv/par-komercsabiedribas-reprezentacijas-izdevumiem (2026-09-18)
- Подарок малой стоимости — товар до 15 евро без налога на человека за календарный год, кроме товаров, относящихся к рекламе и представительству (пункт 10 статьи 1, часть первая статьи 7, пункт 8 части первой статьи 92) — https://likumi.lv/ta/id/253451-pievienotas-vertibas-nodokla-likums (2026-09-18)
- Подарки и премии работодателя сотруднику относят к доходу, облагаемому зарплатным налогом (пункт 18.3, подпункт 3) — https://likumi.lv/ta/id/218825-likuma-par-iedzivotaju-ienakuma-nodokli-normu-piemerosanas-kartiba (2026-09-18)
- Объект обязательных взносов — весь доход от наёмной работы, с которого удерживают подоходный налог (часть первая статьи 14) — https://likumi.lv/ta/id/45466-par-valsts-socialo-apdrosinasanu (2026-09-18)
- Разница техник гравировки: тонкие линии обрабатывают как вектор, залитые области и изображения как растр — https://www.troteclaser.com/en/helpcenter/software/graphics-software/raster-engraving-vector-engraving (2026-09-18)