Julegaver i tre med firmalogo: hva en norsk bedrift må vite om skatten før den bestiller
En norsk bedrift kan i 2026 gi hver ansatt gaver for inntil 5 000 kr i året uten at den ansatte skattlegges, så lenge gaven består av annet enn penger. Gaver til kunder og forretningsforbindelser er derimot representasjon og gir ikke fradrag, med ett smalt unntak: gavegjenstander til høyst 324 kr per stykk med firmanavnet fast på gjenstanden. Den forskjellen avgjør hva dere kan bestille og til hvem.
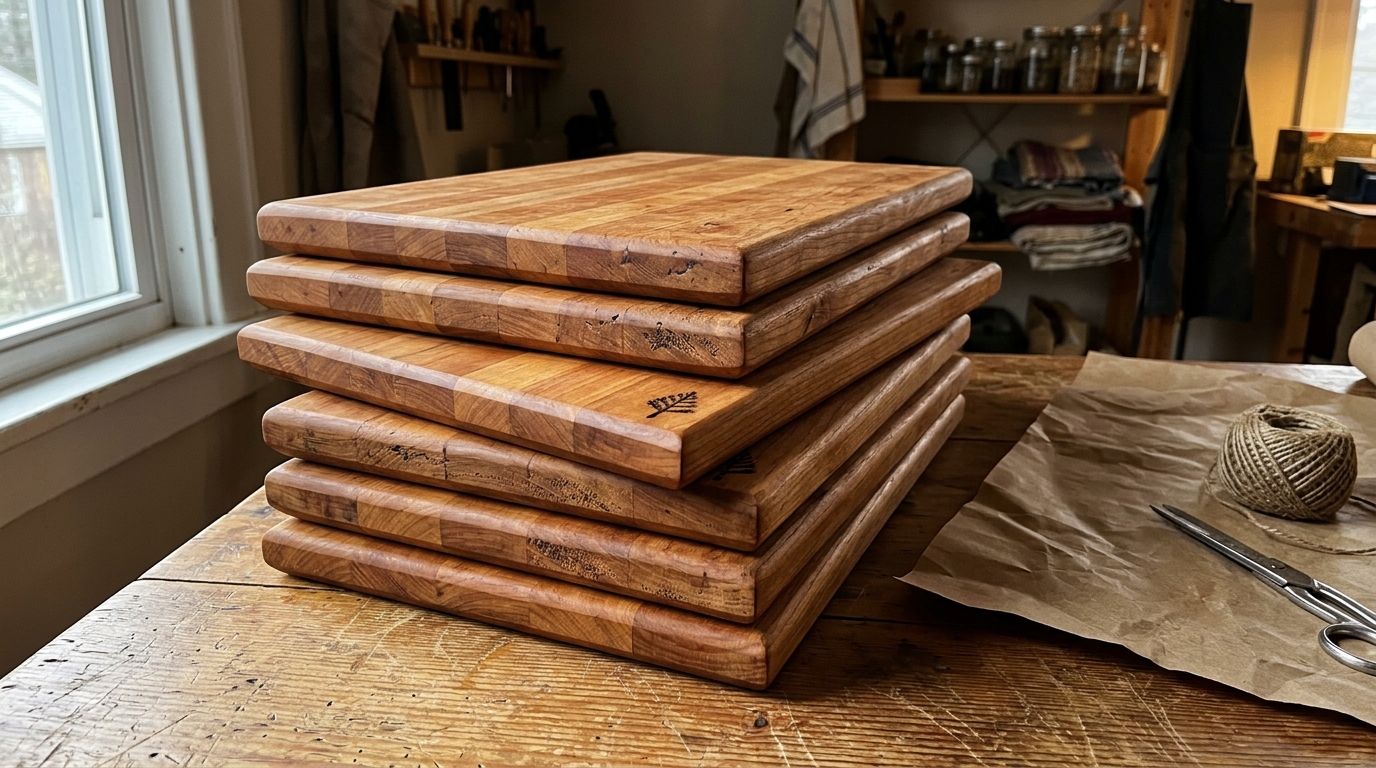
Hva kan dere gi de ansatte i julegave uten at det blir skatt?
Inntil 5 000 kr per ansatt per år, så lenge gaven er noe annet enn et pengebeløp. Det følger av FSFIN § 5-15-1 tredje ledd. Går verdien over grensen, skattlegges bare det overskytende som lønn. Arbeidsgiver får fradrag for hele beløpet, dels som gavekostnad, dels som lønnskostnad.
Gaven må i utgangspunktet være en naturalytelse. Skatteetaten likestiller gavekort som ikke kan løses inn i kontanter med naturalytelser, og det samme gjelder gaver som opprinnelig er penger, men der den ansatte leverer kvittering for kjøpet til arbeidsgiveren. En fysisk gjenstand, som en fjøl, ligger trygt innenfor.
Det er ikke lenger noe vilkår at gavene gis etter en generell ordning i bedriften. Kravet falt bort fra og med inntektsåret 2021, og Skatte-ABC 2025/2026 gjentar det for alle tre gavetypene. Dere kan altså gi julegave til noen uten å gi den til alle, uten at skattefritaket ryker.
Ved siden av julegaverammen finnes egne grenser: jubileums- eller oppmerksomhetsgaver er skattefrie inntil 4 000 kr per år og gave etter minst 20 års tjenestetid inntil 8 000 kr. Disse kan kombineres med 5 000-kronersgaven i samme år. Alle tre må bestå av annet enn penger.
Gave til ansatt og gave til kunde er to helt ulike regelsett
Samme fjøl, samme logo, samme pris, to forskjellige skattemessige utfall. Til en ansatt er gaven skattefri innenfor beløpsgrensen og fradragsberettiget for bedriften. Til en kunde er den representasjon, og hovedregelen i skatteloven § 6-21 er at fradrag ikke gis for kostnad ved representasjon.
Skatteetaten lister gave til forretningsforbindelse eksplisitt blant eksemplene på representasjon uten fradragsrett, sammen med reise til sportsarrangement og jakt- og fisketur. Unntaket for reklameartikler er reelt, men trangt, og tabellen under viser hvor trangt.
| Gave til egen ansatt | Gave til kunde eller forretningsforbindelse | |
|---|---|---|
| Hovedregel | Skattefri for mottakeren innenfor beløpsgrensen, jf. FSFIN § 5-15-1 | Representasjon, og fradrag gis ikke, jf. skatteloven § 6-21 |
| Beløpsgrense 2026 | 5 000 kr per år i vanlige gaver, for eksempel julegave | 324 kr inkludert mva per gjenstand, ellers godtas ikke gaven som reklame |
| Krav til selve gaven | Må bestå av annet enn pengebeløp | Utformet med reklame for øye i et større antall eksemplarer. Firmamerke eller firmanavn må være fast knyttet til gjenstanden |
| Over grensen | Bare det overskytende skattlegges som lønn hos den ansatte | Hele kostnaden faller utenfor reklameunntaket og blir representasjon |
| Fradrag for bedriften | Fradrag for hele beløpet, dels gavekostnad, dels lønnskostnad | Fradrag bare når alle tre reklamevilkårene er oppfylt samtidig |
| Hva logoen betyr | Ingen skattemessig betydning, den er ren pynt | Avgjørende, men ikke nok alene |
| Andre satser 2026 | Jubileumsgave inntil 4 000 kr, gave etter 20 års tjenestetid inntil 8 000 kr | Enkle oppmerksomheter inntil 324 kr per tilfelle, bevertning inntil 592 kr per person |
Hvorfor 324 kr avgjør om kundegaven gir fradrag
Fordi beløpet er det første av tre vilkår som alle må være oppfylt. Skatte-ABC 2025/2026 stiller tre krav: innkjøpskostnaden for gavegjenstanden kan ikke overstige 324 kr inkludert mva for inntektsåret 2026, gjenstanden må være utformet med reklame for øye i et større antall eksemplarer og firmamerke eller firmanavn må være fast knyttet til den.
Eksemplene Skatteetaten selv bruker sier mye om hva bestemmelsen er ment å treffe: vinopptrekkere, nøkkelringer, skrivesett og bordkalendere med påtrykt firmanavn. Det er masseproduserte småting, ikke håndlagde enkeltobjekter.
Vi selger disse fjølene, og vi sier det likevel rett ut: en håndlaget fjøl i oljet kirsebær er et dårlig kandidatobjekt for reklameunntaket. Den er dyrere enn 324 kr, og den lages ikke i et større antall eksemplarer i den forstand bestemmelsen legger opp til. Planlegg derfor kundegaven som en kostnad uten fradrag, eller gi fjølene til deres egne folk i stedet.
Det finnes en egen, liten åpning ved siden av reklameregelen: enkle oppmerksomheter overfor forretningsforbindelser er fradragsberettiget inntil 324 kr per tilfelle for 2026. Kranser ved dødsfall er unntatt fra beløpsgrensen. Også her er beløpet det samme, og det er lavt.
Skattereglene endres. Tallene over gjelder inntektsåret 2026 og er hentet fra skatteetaten.no i september 2026. Legg dem fram for regnskapsføreren deres før dere bestiller, og be om en vurdering av deres eget tilfelle.
Hvem vi er, og hva treverket avgjør for dere
THE ROOM STUDIO, SIA er et verksted i Riga som lager innredning etter mål. Ved siden av det driver vi en liten butikk med håndlagde fjøler og gavesett i oljet kirsebær, limt opp av smale lameller. Fjølene finnes i tre størrelser: 200 × 250 × 28 mm, 250 × 300 × 28 mm og 300 × 400 × 28 mm. Gavesettene består av to eller tre fjøler.
Tre er et naturmateriale. Tone, kvist og åring varierer fra fjøl til fjøl, og det er ikke en feil. Det er den ene egenskapen som styrer alt annet i en bedriftsbestilling.
Det betyr at 60 fjøler aldri blir 60 like fjøler. Skal gavene stå på rekke i et pressebilde og se identiske ut, er dette feil produkt. Skal de oppleves som noe et menneske har laget, er det riktig produkt. Velg med åpne øyne, for dette er ikke noe som kan fikses i produksjonen.
Størrelsen bestemmer også logoen. En fjøl på 200 × 250 mm har vesentlig mindre flate å brenne i enn en på 300 × 400 mm. En logo med fin skrift eller tynne streker som fungerer på den største fjøla, kan bli uleselig på den minste. Velg størrelse først, logostørrelse etterpå.
Logo brent inn i tre: hva vi trenger fra dere
En vektorfil er best: SVG, PDF eller EPS. Går det ikke, sender dere en PNG i høy oppløsning med svart merke på hvit bakgrunn. Innbrenning er en brenning, ikke et trykk. Den har én tone, så fargenyanser, gråtoner og forløpninger forsvinner uansett hvor pent de ser ut på skjermen.
Tynne hårstreker og små understreker er den vanligste kilden til skuffelse. Treverket har fiber, og brennemerket sprer seg litt i fiberretningen. En strek som er hårfin i logofilen, blir enten borte eller grøtete i fjøla. Send gjerne en forenklet versjon av logoen ved siden av originalen.
Vi avtaler et prøvemerke før produksjonen settes i gang, slik at dere ser hvordan logoen faktisk ser ut brent i kirsebær. Dette er det trinnet som oftest spiser kalender, og det er ikke verkstedet som styrer det: godkjenningen ligger hos dere. Utpek én person som kan si ja, og gi dem beskjed på forhånd.
Prisen på dette er tid, ikke penger. En logoendring etter at fjølene er brent, gjelder hver eneste fjøl i bestillingen. Det er derfor prøvemerket eksisterer.
Hvorfor 60 fjøler ikke er seks fjøler ganget med ti
Produksjonstiden vår er én til to uker, avhengig av hvor mye vi har i verkstedet fra før. Det er tiden som varierer, ikke arbeidet per fjøl. En bestilling på seks fjøler glir inn mellom andre oppgaver. En bestilling på 60 legger beslag på verkstedet i flere dager og må planlegges inn.
Variasjonen i treverket blir også mer synlig jo flere fjøler dere bestiller. Seks fjøler ligner hverandre rimelig godt. I et parti på 60 vil dere se hele spennet kirsebæret har å by på, fra lyst til tydelig rødlig. Om dere deler gavene ut på ett sted og folk legger dem ved siden av hverandre, er det verdt å si noe om det på forhånd.
Logoen godkjennes én gang og brennes deretter i hver enkelt fjøl. Det er ikke ett oppsett som gjentas automatisk, men en operasjon per fjøl. Antall er derfor en reell tidsfaktor, ikke bare en linje i bestillingen.
Derfor er 15. november en reell frist, ikke et salgstriks
Vi tar imot bestillinger på julegaver fram til 15. november 2026. Regn baklengs: produksjon på én til to uker, transport til Norge på toppen og deretter deres egen interne fordeling til kontorer og mottakere. Da er det november som forsvinner, ikke desember.
Transport er det leddet som er minst forutsigbart. Nettbutikken vår leverer i dag bare innenfor Latvia, så en norsk bedrift bestiller ved å skrive til oss, og frakten til Norge avtaler vi i hvert enkelt tilfelle. Vi lover ingen fraktpris og ingen leveringsdato i denne artikkelen, fordi den avhenger av antall, vekt og hvor gavene skal.
Legg også inn tid til logogodkjenningen. Kommer bestillingen 14. november og logofilen 25. november, er det logofilen som er fristen, ikke bestillingen.
Sitter dere med en bestilling som må ut før 15. november, si det med én gang. Det vi ikke kan gjøre, er å hente inn tapt tid etter at fristen har gått.
Slik bestiller dere fra Norge
Skriv til oss med fire opplysninger: antall fjøler, hvilken av de tre størrelsene dere vil ha, om det skal være enkeltfjøler eller gavesett med to eller tre og datoen gavene må stå hos dere. Legg ved logofilen i samme melding. Da kan vi svare på om det lar seg gjøre innenfor deres frist.
Frakt til Norge avtaler vi separat, ut fra antall og adresse. Skatt og mva for deres side av grensen avklarer dere med regnskapsføreren deres, sammen med spørsmålet om gavene skal til ansatte eller til kunder. Det er det spørsmålet som avgjør hva regningen faktisk koster dere etter skatt.
Ofte stilte spørsmål
Hvor mye kan vi gi en ansatt i julegave uten skatt i 2026?
Inntil 5 000 kr per ansatt per år, forutsatt at gaven består av annet enn pengebeløp. Grensen gjelder samlet for gaver fra egen arbeidsgiver og fra tredjeparter. Overstiges den, skattlegges bare det overskytende beløpet som lønn hos den ansatte.
Får vi fradrag for julegaver til kunder og forretningsforbindelser?
Som hovedregel nei. Gaver til forretningsforbindelser behandles som representasjon, og skatteloven § 6-21 gir ikke fradrag for representasjon. Unntaket er gavegjenstander til høyst 324 kr inkludert mva i 2026, laget i et større antall eksemplarer, med firmamerket fast på gjenstanden.
Blir gaven fradragsberettiget bare fordi vi brenner inn logoen vår?
Nei. Logoen er ett av tre vilkår, ikke hele regelen. Gjenstanden må i tillegg koste høyst 324 kr inkludert mva i 2026 og være utformet med reklame for øye i et større antall eksemplarer. Svikter ett vilkår, er gaven representasjon uten fradrag.
Hva er endret fra 2025 til 2026?
Satsene for representasjon er justert opp. Grensen for gavegjenstand med firmamerke og for enkle oppmerksomheter gikk fra 317 kr i 2025 til 324 kr i 2026, og bevertning utenfor arbeidsstedet fra 579 kr til 592 kr per person. Gavegrensen på 5 000 kr for ansatte står uendret i forskriften.
Kan dere sende fjølene til Norge, og hva koster frakten?
Nettbutikken vår leverer i dag bare innenfor Latvia, så en norsk bedrift bestiller ved å skrive til oss direkte. Transport til Norge avtaler vi i hvert enkelt tilfelle ut fra antall, vekt og adresse. Fraktpris og leveringstid oppgir vi i tilbudet, ikke på forhånd.
Kilder
- Skatteetaten, satser for representasjonskostnader: for inntektsåret 2026 er grensen 592 kr for uteservering per person, 324 kr per gavegjenstand med firmamerke og 324 kr per oppmerksomhet overfor forretningsforbindelser. For 2025 var de samme satsene 579 kr, 317 kr og 317 kr. — https://www.skatteetaten.no/satser/representasjonskostnader/ (2026-09-15)
- Skatte-ABC 2025/2026, G-1-2.1 Gaver mv.: gaver i arbeidsforhold av annet enn pengebeløp er skattefrie inntil 5 000 kr per inntektsår, jubileums- eller oppmerksomhetsgaver inntil 4 000 kr per år og gave etter minst 20 års tjenestetid inntil 8 000 kr. Skattefriheten krever ikke en generell ordning i bedriften. — https://www.skatteetaten.no/rettskilder/type/handboker/skatte-abc/gjeldende/g-1-gaver-og-tilskudd-iarbeidsforhold-mv/G-1.004/G-1.005/ (2026-09-15)
- Skatte-ABC 2025/2026, R-9-2.3 Avgrensning av reklame mot gave og representasjon: en gavegjenstand godtas som reklame bare når alle tre vilkår er oppfylt, og satsen for inntektsåret 2026 er 324 kr. — https://www.skatteetaten.no/rettskilder/type/handboker/skatte-abc/gjeldende/r-9-reklameinntekter-kostnader/R-9.002/R-9.005/ (2026-09-15)
- Skatte-ABC 2025/2026, R-13-6.2 Gavegjenstander: kostnader til gaver til forretningsforbindelser behandles i utgangspunktet som representasjon, med reklameunntaket som eneste åpning. — https://www.skatteetaten.no/rettskilder/type/handboker/skatte-abc/gjeldende/r-13-representasjon/R-13.008/R-13.018/ (2026-09-15)
- Skatte-ABC 2025/2026, R-13-6.3 Oppmerksomheter: enkle oppmerksomheter overfor forretningsforbindelser er fradragsberettiget inntil satsen per tilfelle, 324 kr for inntektsåret 2026. Kranser ved dødsfall er unntatt fra beløpsgrensen. — https://www.skatteetaten.no/rettskilder/type/handboker/skatte-abc/gjeldende/r-13-representasjon/R-13.008/R-13.019/ (2026-09-15)
- Skatteetaten, fradrag for kostnader til gave: bedriften får fradrag for gaver til ansatte, gaven må være en naturalytelse og kan ikke være en pengegave, og ved julegave på 8 000 kr skattlegges 3 000 kr som lønn mens 5 000 kr er skattefri gave. — https://www.skatteetaten.no/bedrift-og-organisasjon/skatt/skattemelding-naringsdrivende/fradrag/representasjon-velferdstiltak-reklame-og-gaver/gaver-til-ansatte/ (2026-09-15)
- Skatteetaten, fradrag for representasjon: gave til forretningsforbindelse er listet blant kostnadene det ikke gis fradrag for. — https://www.skatteetaten.no/bedrift-og-organisasjon/skatt/skattemelding-naringsdrivende/fradrag/representasjon-velferdstiltak-reklame-og-gaver/representasjon/ (2026-09-15)
- Lovdata, skatteloven § 6-21: fradrag gis ikke for kostnad ved representasjon. — https://lovdata.no/lov/1999-03-26-14/§6-21 (2026-09-15)
- Lovdata, FSFIN § 5-15-1: gaver i arbeidsforhold til en verdi av inntil 5 000 kroner per år regnes ikke som skattepliktig inntekt når gaven består av annet enn pengebeløp, og beløpsgrensene gjelder samlet for gaver fra egen arbeidsgiver og tredjeparter. — https://lovdata.no/forskrift/1999-11-19-1158/§5-15-1 (2026-09-15)